
首页/新闻动态/一文讲清ABF载板、BT载板、玻璃基板三者本质差别
一文讲清ABF载板、BT载板、玻璃基板三者本质差别
随着 AI 算力芯片向大尺寸、多芯粒 Chiplet 异构集成方向演进,封装基板作为芯片的核心底座,直接决定高密度互联能力、信号完整性与封装良率。BT 载板、ABF 载板、玻璃芯基板分别代表有机基板成熟方案、当前高端算力主流方案、下一代潜在升级方向,三者并非简单迭代替代,而是基于成本、性能、工艺成熟度形成分层应用格局。
一、BT载板:成熟可靠,但存在性能天花板
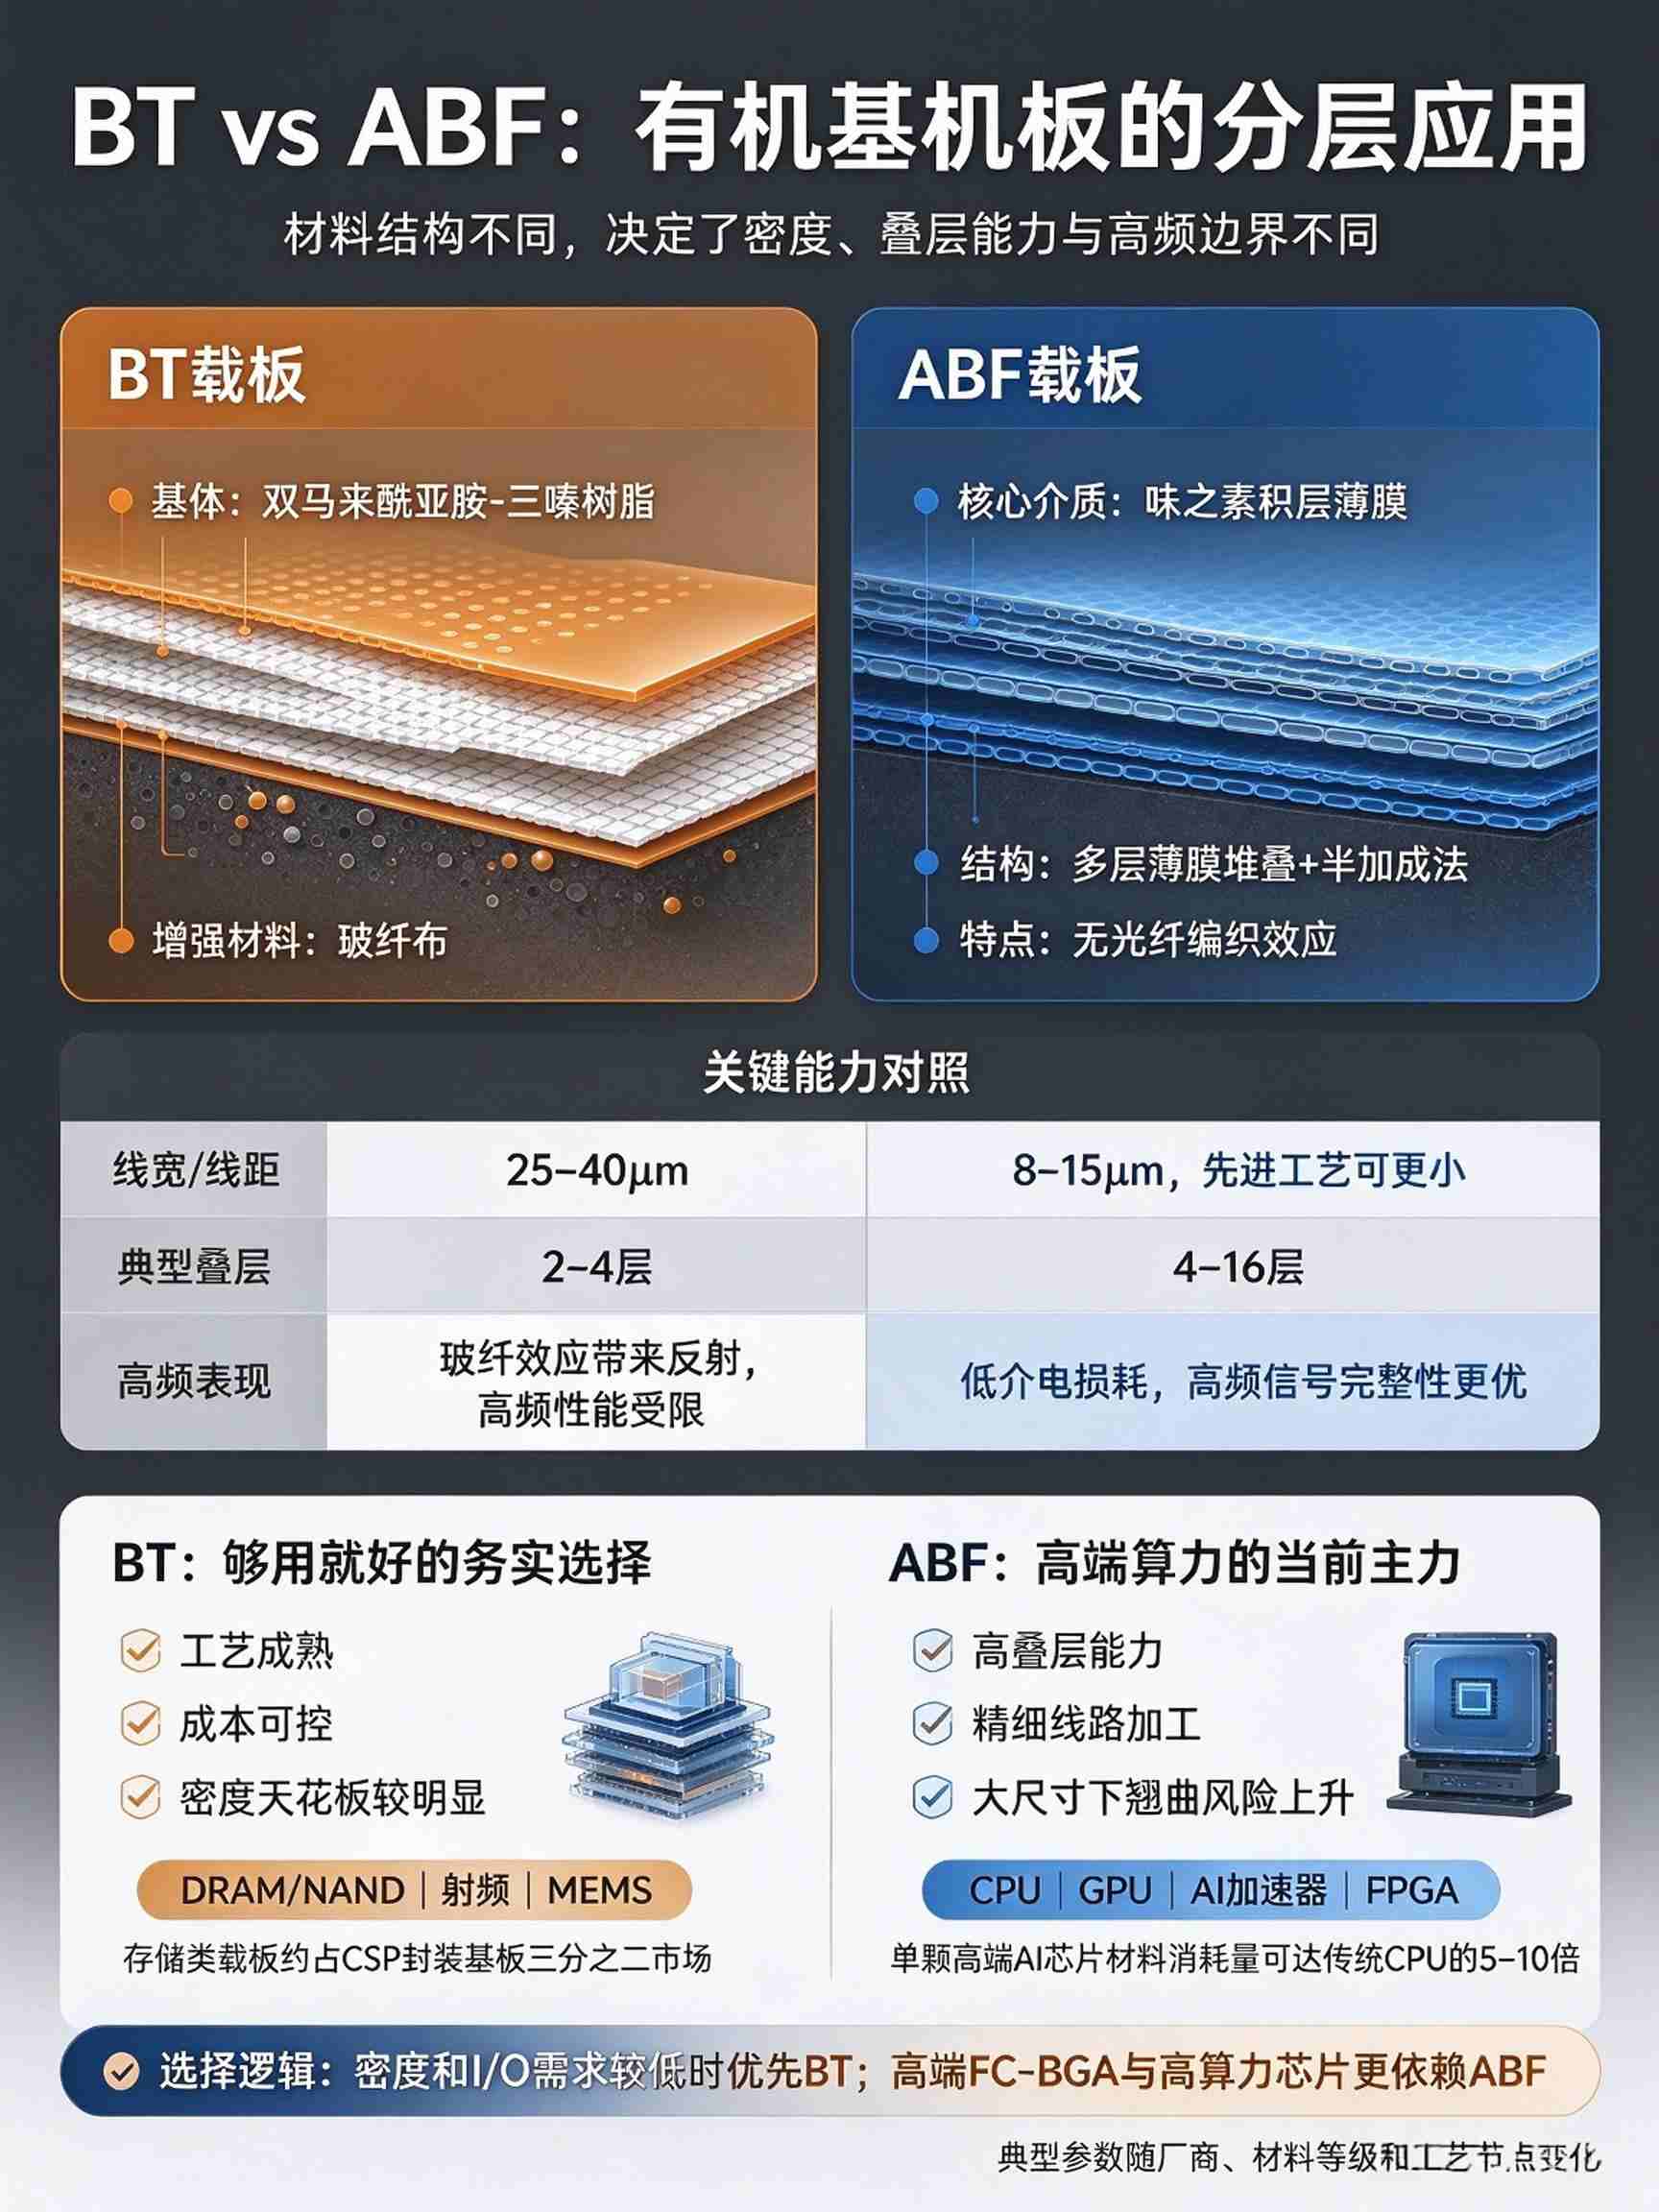
BT载板以双马来酰亚胺三嗪树脂为基体,浸渍玻纤布后整块压合而成,具有高硬度、优异的尺寸稳定性和良好的耐热性,是目前工艺最成熟的有机封装基板方案。
但其技术局限同样突出:BT树脂刚性较高,钻孔难度大,微孔加工能力受限,线宽/线距通常停留在25~40μm区间,层数集中在2~4层,布线密度难以突破。这一特征决定BT载板无法承载上万引脚级别的高密度互联需求。
因此,BT载板的主要应用集中在存储芯片(DRAM、NAND)、射频模块、MEMS传感器等场景——这些领域对可靠性要求高,但对布线密度并不苛求。存储类载板占据了CSP封装基板领域约三分之二的市场份额,是BT载板最重要的下游市场。
简言之,BT载板是“够用就好”的务实之选:成本可控、工艺成熟,但天花板明确。
二、ABF载板:高密度互联的核心载体,但逼近物理极限
ABF载板的核心材料是味之素积层薄膜,不含玻纤布,采用多层薄膜逐层堆叠配合半加成法工艺制造,可实现8~15μm的量产线宽/线距,先进工艺下可进一步微缩。
核心优势:
介电损耗低:无玻纤结构避免了纤维编织效应带来的信号反射,高频信号完整性显著优于BT载板;
高叠层能力:支持4~16层甚至更高堆叠,适配CPU、GPU、AI加速器、FPGA等高I/O密度芯片的FC-BGA封装需求;
表面平整度高:填孔与布线一致性好,适合精细线路加工。
固有短板:
ABF载板的物理瓶颈集中在热膨胀失配。常规ABF基材的平面热膨胀系数约为13~17 ppm/℃,Z轴方向更是高达48 ppm/℃,而硅芯片的热膨胀系数仅约2.6 ppm/℃,二者相差达5倍。当芯片封装面积持续扩大时,这种失配导致有机材料在层压和热循环过程中产生严重翘曲,基板面积越大,翘曲量越难以控制,直接影响光刻和贴片精度。此外,ABF在高频下的介电损耗实测值在10GHz区间可达0.018以上,高频场景下的信号衰减问题日益突出。
材料供应方面,味之素公司在GPU和CPU封装基板所用ABF材料领域的全球市场份额超过95%,供应集中度极高。随着AI芯片尺寸增大、层数增多,单颗高端AI芯片消耗的ABF材料量达到传统CPU的5至10倍,供需关系持续趋紧。
三、玻璃基板:为下一代算力而生的材料升级
首先需要澄清一个常见误解:玻璃基板并非“替代ABF载板” 。玻璃基板的技术路线是用玻璃芯替代传统有机芯板(而非替代ABF膜本身),ABF仍作为绝缘增层材料保留在玻璃芯的上下两侧。芯片互连功能由芯片侧RDL、玻璃通孔/铜互连结构以及ABF积层共同实现,玻璃与ABF是搭配共存的组合关系。
核心优势:
热膨胀匹配:玻璃的热膨胀系数约为3.2 ppm/℃,与硅芯片高度匹配,可从根源上抑制热循环导致的翘曲和焊点疲劳;
超平整表面:表面粗糙度小于0.1μm,可确保微细线路的高精度蚀刻,支持2μm以下的线宽/线距;
低介电损耗:玻璃作为绝缘体,损耗因子较传统有机基板降低约10倍,可支持超过112Gbps的高速信号传输;
高刚度:杨氏模量在50~90GPa之间,是有机材料的数倍,大尺寸基板不易变形。
产业化难点:
玻璃基板的量产推进面临多项工艺挑战。TGV加工良率是核心瓶颈,成孔精度、无缺陷填铜、铜附着力、多层RDL对准以及冷热循环可靠性等问题尚未完全解决,当前全流程量产良率约在50%~60%区间,目标需提升至75%以上。此外,大尺寸超薄玻璃的制造与切割、面板级对准以及量产成本控制,也都是从实验室走向规模化商业应用的关键门槛。
主流技术路线分为两类:
一是作为玻璃芯基板,用玻璃芯替代有机芯板,搭配ABF增层,用于BGA/CSP/2.5D封装;二是作为玻璃中介层,用玻璃替代硅中介层,用于CoWoS等2.5D/3D封装场景,以方形玻璃面板实现更大封装面积和更低成本。
四、三者本质区别
如果将芯片比作房子,载板就是地基——BT是扎实的老式水泥地基,ABF是精密的钢筋混凝土结构,玻璃基板则是兼具高强度与热匹配性的新型复合材料地基。
下表从八个维度直观呈现三者的核心差异:
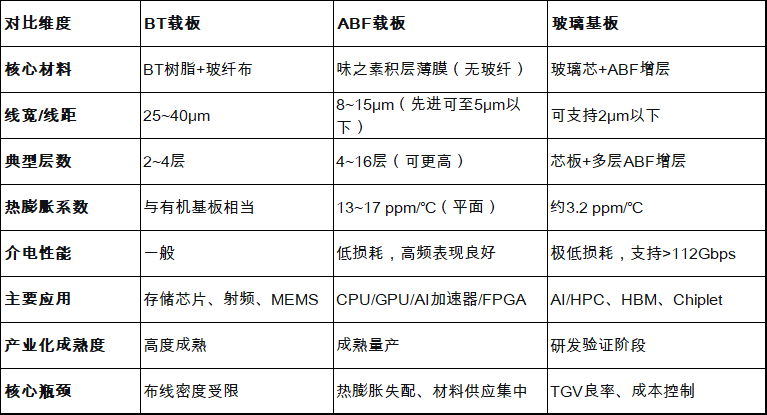
三者的关系并非简单的迭代替代。BT载板在中低端场景中仍具备成本和成熟度优势;ABF载板是当前高端算力芯片的主力封装基材,但其物理极限正在被不断逼近;玻璃基板则是应对下一代更大尺寸、更高密度封装需求的材料升级方向,产业化仍需时间。理解三者的边界和适用场景,远比争论谁将“取代”谁更有价值。
热门新闻


什么 UHDI或Ultra HDI PCB?超高密度互连技术如何工作?

盲孔、埋孔、通孔区别与HDI一至三阶/Any-Layer判定